断裂的燃料链与算力狂欢:拆解美国核能复兴的“铀”焦虑
 扫码分享
在现代工业文明与AI算力狂飙的宏大叙事里,核能常常被塑造成拯救气候危机与解决电力缺口的终极圣杯。然而,在基础物理学与极端工程学的严苛现实中,再宏伟的电站蓝图与购电协议,也无法摆脱最底层的物理约束——没有足够且安全的核燃料,反应堆不过是昂贵的金属堆砌。
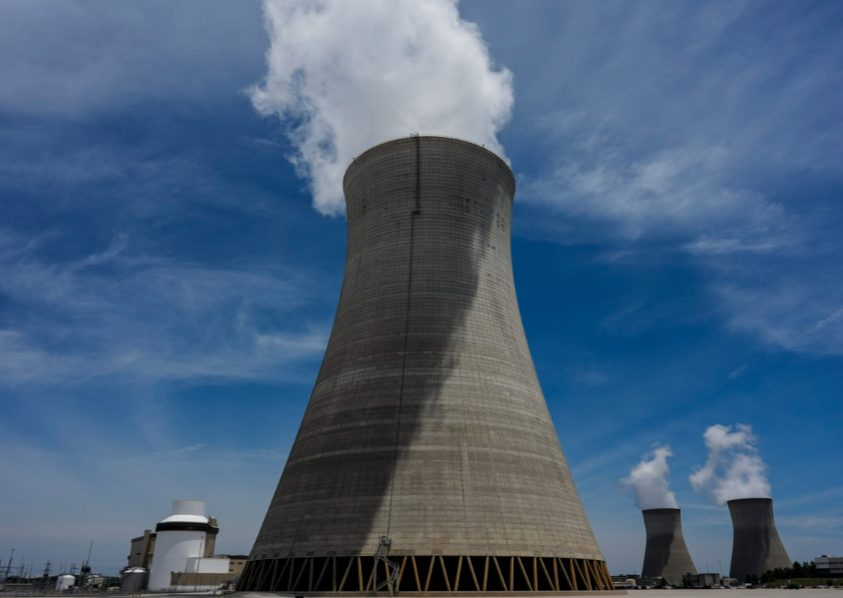
当前,美国正迎来一轮前所未有的核能复兴浪潮。从白宫设定到2050年将核电装机容量从100吉瓦(GW)翻四倍至400吉瓦的战略目标,到科技巨头为了数据中心算力争相抢购核电,美国核电产业似乎再次驶入了快车道。
然而,在宏大雄心的背后,一组来自美国能源信息署(EIA)的冷酷数据,却揭示了这一重资产产业最为脆弱的软肋:2025年美国民用反应堆运营商购买的4690万磅铀(U₃O₈当量)中,仅有7%产自美国本土,不仅低于2024年的8%,更让高达93%的燃料供给暴露在复杂的国际地缘风暴之中。
算力世纪的燃料账本:93%外采背后的地缘悬崖
电力是维系现代数字社会与算力集群的血液。面对人工智能大模型训练带来的暴增用电需求,传统的风电与光伏因其间歇性与波动性无法作为底座,而核电凭其高利用率与零碳属性,重新成为了科技巨头与电力公司的香饽饽。
2026年10月6日,美国最大核能公司星座能源(Constellation Energy,CEG)宣布与谷歌签署为期20年的巨额购电协议,计划将890兆瓦(MW)的新增核电容量并入PJM电网。为此,Constellation将投入超43亿美元,对其位于伊利诺伊州、宾夕法尼亚州和新泽西州的11座核电机组进行升级。
但支撑起这些商业雄心的燃料供应链,却呈现出惊人的结构性失衡:
高度依赖进口: 在美国2025年进口的铀来源中,加拿大占32%,哈萨克斯坦占28%,澳大利亚占15%;而在更上游的浓缩铀服务(以分离功SWU衡量)中,美国本土份额仅占23%,来自俄罗斯的份额高居26%。
法规断档威胁: 根据2024年5月签署的《禁止俄罗斯铀进口法案》,任何进口俄罗斯低浓缩铀的豁免条款最迟将于2028年1月1日彻底终止。
巨大需求缺口: EIA数据显示,截至2025年底,美国反应堆运营商在2025至2035年间的铀市场需求缺口总计高达1.86亿磅。
一方面是算力巨头对核电的长协抢购,另一方面是2028年即将来临的俄铀禁令,美国核电产业正不得不直面一场关于燃料自主权的硬仗。
拆解工程堡垒:SMR商业化落地的突破与卡口
为了降低大型核电站动辄数十亿美元、耗时十余年的建设复杂度,小型模块化反应堆(SMR,Small Modular Reactor,一种电功率通常在300兆瓦以下、采用工厂化预制与模块化建造的高效先进反应堆)被视为美国核电复兴的关键破局点。
2026年9月29日,美国核管理委员会(NRC)历时14个月审查,正式批准了田纳西河谷管理局(TVA)位于橡树岭克林奇河核电站的SMR施工许可证。这是美国首个商业SMR扫清建造障碍的里程碑事件。该项目拟采用通用电气Vernova与日立合资打造的BWRX-300型反应堆(一种300兆瓦的沸水堆,旨在通过极简设计降低建造难度)。
然而,从拿到许可证到正式点火发电,中间仍跨越着重重的工程与财务大山:
双重许可制度: 拿到施工许可证并不意味着可以装料运行,TVA后续仍需单独向NRC申请运行许可证;
建设周期与供应链考量: 尽管加拿大达灵顿项目与美国德克萨斯州天然气+核电联合项目已相继启动或提交申请,但SMR作为重资产高端制造,其组件供应链与高纯度低浓缩铀(HALEU)燃料的稳定供应,依然限制着其大规模交付的速度。
本土采矿业的艰难复苏:怀俄明与俄勒冈的“淘金”现实
在联邦政策与市场缺口的双重倒逼下,华盛顿正在从国家安全高度重塑上游采矿与选矿供应链。美国能源部依据《国防生产法》启动行动计划,全力加快国内天然铀精矿(U₃O₈)的开采。
在美国铀矿主产区怀俄明州,上游矿企正在加速填补产能:
产能爬坡: 2025年美国本土生产了约210万磅U₃O₈精矿(相比2024年的65.7万磅大幅增长);2026年第二季度,位于怀俄明、德克萨斯与犹他州的六家工厂单季产量预计达到108.7万磅。
领跑者动向: 矿企Ur-Energy(URG)宣布其怀俄明州Shirley Basin矿场于2026年8月中旬完成首批铀运送,该矿从建设决策到投产历时两年半,拥有高达200万磅的年处理能力;其Lost Creek矿区在2026年第二季度包装产出14.08万磅U₃O₈,环比增长47.4%。
但在许可审批与环境保护的博弈下,增量依旧受限。例如在俄勒冈州与内华达州交界处,鹰牌核能(Eagle Nuclear,NUCL)掌管着拥有3275万磅指示资源量的奥罗拉(Aurora)铀矿项目——这是美国最大的未开发铀矿床之一。尽管该公司尝试将采矿与SMR技术整合,但其钻探活动仍须漫长等待俄勒冈州监管机构的许可批准,预可行性研究更需一路推迟至2027年下半年。
物理极限下的燃料创新:不改堆型增产20%的工程算盘
除了在地面寻找铀矿,如何在既有反应堆物理框架内提升发电效率,成为了技术路线争夺的另一个焦灼战场。
由于新建一座大型核电站的资金成本高昂,给现有反应堆“换芯”成为了极具性价比的选择。燃料开发商Lightbridge(LTBR)于2026年8月底入选美国能源部国家反应堆创新中心(位于爱达荷国家实验室)的INL项目。
该公司的硬核创新在于其专有的金属燃料棒设计:
无需改造硬件: 在不改动既有反应堆蒸汽发生器的前提下,可直接将现有核电站的功率输出提升10%;
大容量堆型增效: 对于配备大容量蒸汽发生器的核电站,其功率增幅最高可达20%。
通过获准在能源部授权设施中直接制造全尺寸燃料组件,该技术跨越了传统商业设施许可的漫长审批周期,试图在短时间内为老旧核电站注入额外电能,以迎击当下急迫的算力用电需求。
结语:重资产大考下的中国启示与全球图景
纵观全球能源与产业发展史,核能的竞速从来不是单纯的资本游戏,而是一门涵盖了“采矿选矿-转化浓缩-组件制造-堆型设计-废料处理”的全产业链重资产生态。
美国核能复兴的困局在于:虽然拥有全球最活跃的AI算力需求与庞大的资本市场,却在过去数十年里经历了上游采矿与浓缩产业链的严重空心化。当7%的本土铀产量遇上2050年400吉瓦的宏大蓝图,资本堆砌的幻象终究要撞上物理供应链的硬墙。
对于全球能源治理而言,这给出了最清晰的启示——真正的能源安全与科技自立,绝非一两张商业购电协议或施工许可所能许诺。唯有建立起完全自主可控、抗风险能力极强的上游材料与燃料供应链,才能在能源与算力双重交织的硬科技大考中,筑牢文明演进的物理底座。
免责声明:本网转载自合作媒体、机构或其他网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。本网所有信息仅供参考,不做交易和服务的根据。本网内容如有侵权或其它问题请及时告之,本网将及时修改或删除。凡以任何方式登录本网站或直接、间接使用本网站资料者,视为自愿接受本网站声明的约束。