
世界核工业现状报告:全球"核能复兴"实为"中国单引擎驱动",中国以外地区“实质停滞”
 扫码分享
近日,能源独立分析师麦克尔·施耐德(Mycle Schneider)主导发布的最新一期《世界核工业现状报告》(World Nuclear Industry Status Report, WNISR)分析指出:所谓的全球“核能复兴”,实质上是由中国单一引擎驱动的局部扩张;若剥离中国强劲的工程拉动,世界其余地区的核电正处于结构性的“实质停滞与微幅萎缩”状态。
报告指出:在全球核能产业深陷延期超支、老旧机组退役潮以及小堆商业化“纸上谈兵”的阴霾下,中国已成为全球核电产业无可置疑的绝对拉动力与建造中心。
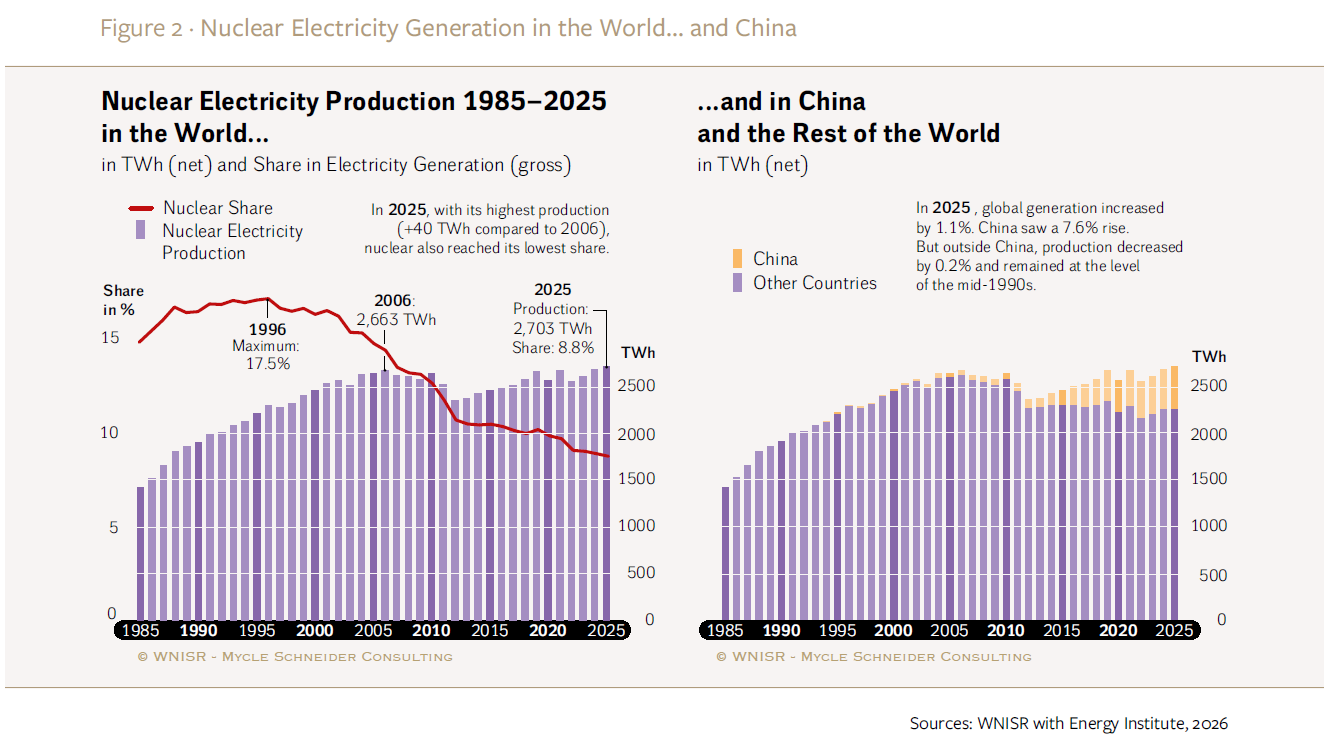
报告的核心统计数据揭示了中国对全球核电格局的决定性影响:
全球增长的单一支柱: 2025年全球核电总发电量微增1.1%至2,703太瓦时(TWh),该增长全部由中国7.6%的发电量增幅拉动。若剔除中国,世界其余地区的核电产量不仅同比下滑0.2%,且较2006年的历史峰值大幅萎缩14%(净减少369 TWh),实际规模跌回至20世纪90年代中期水平。
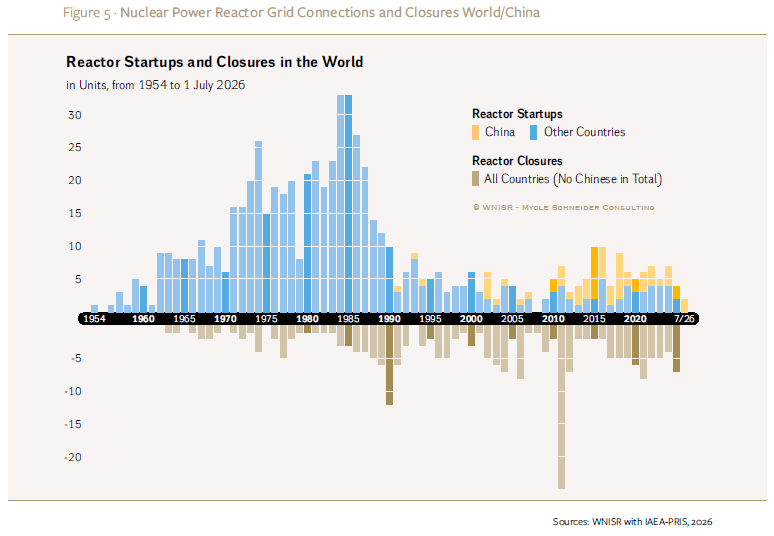
20年剪刀差: 2006至2025年的二十年间,全球共投运104台机组、关闭106台机组。其中,中国并网53台且关停为零;这意味着在中国以外地区,全球核电机组出现了55台的断崖式净减少,净装机容量净流失近30.7吉瓦(GW)。
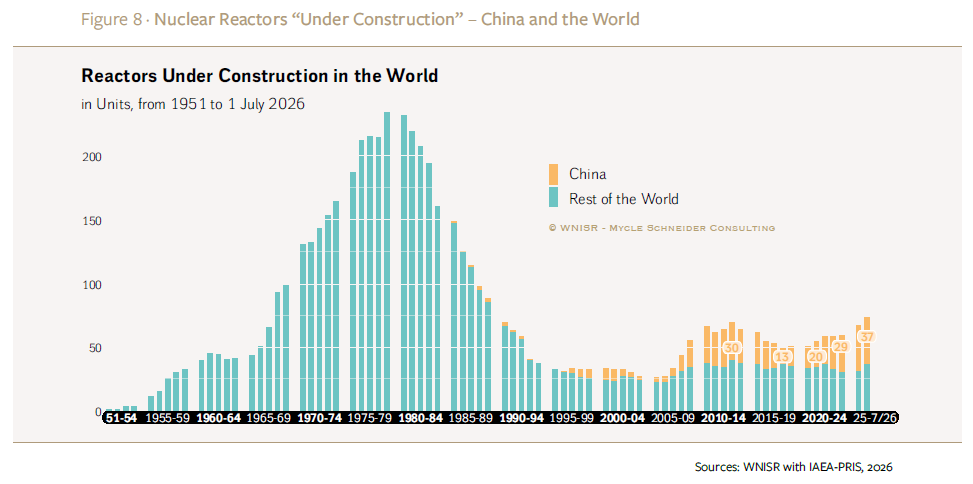
在建工程的绝对主导: 截至2026年年中,全球在建的73台机组中,中国独占37台,占比超过一半(约50.7%)。在2020至2025年间全球启动建设的52台反应堆中,除韩国1台之外,其余全部由中国或俄罗斯的主权核工集团在国内或海外包揽。
报告还指出:中国核工业的履约效率与产业链控制力,打破了核能“超期超支”的魔咒
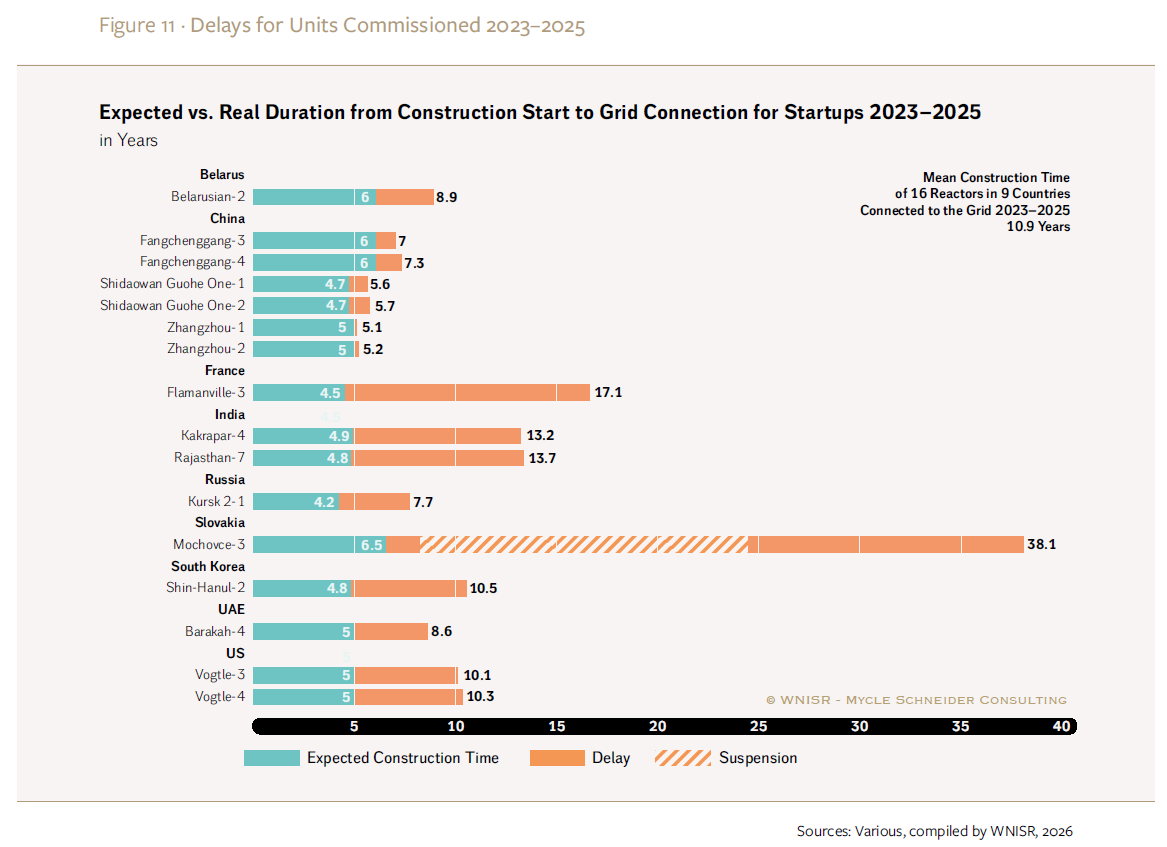
与欧美核电工程普遍陷入平均建造周期长达10.9年、无一按期交付的泥潭形成鲜明对比的是,中国核电表现出极强的工程交付效率与供应链控制力:
稳定的建造型周期: 过去十年(2016–2025),全球新投运机组的平均工期为9.5年(法国FL3长达17.1年、芬兰OL3达16.6年),而中国建成的31台机组平均工期仅为6.4年。即便遭遇疫情挑战,国产三代堆型“华龙一号”与“国和一号”仍普遍维持在5至6年左右(60–75个月)的商运周期。
成本控制的护城河: 依托近三十年未曾中断的工程实践和成熟完备的本土化制造供应链,中国三代核电(如“华龙一号”)的隔夜建设成本稳定在 1,670–2,580 美元/千瓦(约1.6万元/千瓦) 左右,仅为美国同代堆型 Vogtle 项目(约15,000美元/千瓦)的六分之一。
技术主权与专利垄断: 2024–2025年的全球核能知识产权数据显示,近二十年来全球近一半(48%)的核能专利来自中国。面对美方的供应链制裁与“实体清单”,中国通过转向自主知识产权堆型(“华龙一号”、“国和一号”)和全链条设备国产化,彻底化解了卡脖子风险。
堆型突破:从第四代先进堆到商业化小堆(SMR)的实体落地
当西方小型模块化反应堆(SMR)大多数仍困于PPT概念论证、设计审批与政府补贴游说阶段(全美欧仅加拿大达灵顿项目真正开工)时,中国已率先将先进堆推向物理浇筑与并网阶段:
第四代核电商业化领跑: 山东石岛湾高温气冷堆示范电站(HTR-PM)已正式投入商业运行,成为全球首个商用四代堆;2026年1月,用于工业供热与制汽的“HTR-PM600”多模块联堆项目已在江苏连云港徐圩正式开工浇筑。
多用途SMR物理落地: 全球首个陆上商用模块化小型压水堆——海南昌江“玲龙一号”(ACP100,125 MW)已于2025年完成冷态功能试验,并定于2026年正式装料商运,率先将SMR概念转化为实体电力工程。
闭式燃料循环布局: 伴随快堆(CFR-600)与大型乏燃料后处理设施在甘肃金塔的跟进推进,中国正在实质性构建完整的快堆闭式核燃料循环产业链。
繁荣背后的内在博弈:新能源洪流与基荷电力的挤压
尽管中国核工业在制造和建设速度上冠绝全球,但从中国整体能源结构来看,核电依然面临着巨大的发展张力与外部挤压:
被风光巨量增长“矮化”的核电: 2025年,中国核电总发电量达485 TWh,但在全国10,368 TWh的用电总量中占比仅为4.6%。相较于核电年增2.5 GW、增发电量33 TWh,中国同年仅光伏装机就暴增约314 GW,新增光伏发电量达330 TWh——单是太阳能的单年发电增量,就接近中国核电全年总产量的七成。中国风光总发电量已达到核电的近5倍。
调峰挑战与电网消纳: 中国核电机组主要集中在沿海经济重心,习惯于以90%以上的高负荷因数充当基荷电源,缺乏快速灵活调峰能力。但随着沿海分布式光伏以年增近半的高速扩张,以及新型锂电池和钠离子电池储能规模爆发式增长(2025年中国新型储能容量突破145 GW),核电与新能源之间的电网调度协调和市场化电价竞争正在加剧。
五年规划的微调与海外拓荒: 截至2025年底,中国在运核电装机约62.5 GW,并未能完全达到“十四五”规划设定的“70 GW左右”目标。虽然“十五五”规划已将2030年目标推高至110 GW(届时将超越美国成为全球第一),但在国际出口方面,受制于复杂的地缘政治环境,除巴基斯坦恰希玛(Chashma)项目持续推进外,中国核工业的海外全面突围仍面临严苛的国际认证与地缘防范门槛。
结语
WNISR2026报告客观上揭示了一个残酷的行业真相:西方舆论热议的“全球核能复兴”在很大程度上是一场伴随老旧机组退役、财政补贴失血的虚火;而在世界东方,中国凭借其世界级的大工业集成能力、成本控制力与战略定力,正在逆流演进为名副其实的“核电世界超级大国”。然而,在自身光伏与储能技术所掀起的平价绿电革命洪流面前,即便强如中国核工业,也必须面对如何重新定义未来基荷定位与经济边界的长周期挑战。(本文系基于公开市场研究报告的深度评论与行业观察,文中所引用的市场预测及相关数据均存在不确定性,不构成任何具体的投资建议。投资决策需结合具体项目风险、政策环境及市场变化综合评估。)
免责声明:本网转载自合作媒体、机构或其他网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。本网所有信息仅供参考,不做交易和服务的根据。本网内容如有侵权或其它问题请及时告之,本网将及时修改或删除。凡以任何方式登录本网站或直接、间接使用本网站资料者,视为自愿接受本网站声明的约束。