
绕开电网的突围之路:172吉瓦潜能下,美国小型模块化反应堆的商业逻辑重构
 扫码分享
在欧美核能复兴的舆论热潮中,小型模块化反应堆(SMR)常被视作兼具灵活性与低碳属性的“下一代电网基石”。然而,密歇根大学近期发表于《自然·通讯》(Nature Communications)的一项前沿研究撕开了盲目乐观的幕布:在开放的批发电力市场上,SMR因度电成本过高,根本无法同平价风光及大型传统核电抗衡;其真正的万亿级生存空间,深植于“绕开公共电网”、直供高能耗重工业制造中心与零碳制氢产业的端到端离网场景。测算显示,这一非电网路线有望在美国解锁高达172吉瓦(GW)的SMR装机潜力。从入网发电到离网产热供能,SMR商业逻辑的重构不仅折射出新型电力系统的竞合法则,更标志着核能正在从单纯的“电力供应商”蜕变为工业深度脱碳的“工艺基础设施”。
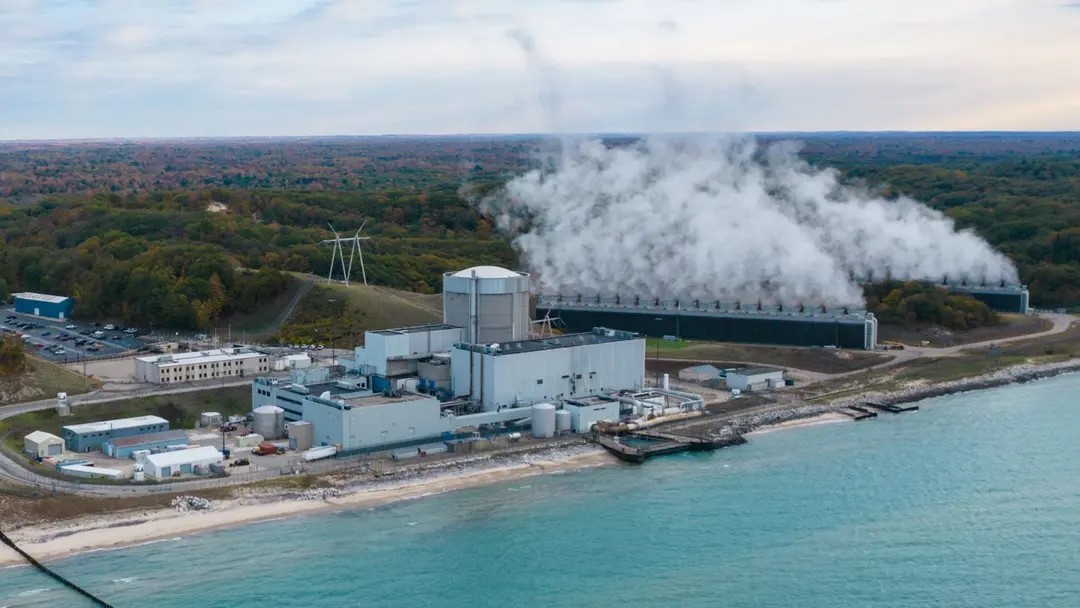
光环与现实之间的“小堆困境”
长期以来,全球能源转型叙事赋予了小型模块化反应堆(Small Modular Reactors, SMR)近乎完美的定位:相较于单机容量普遍在1000兆瓦(MW)以上、工程周期动辄十年、投资动辄数百亿美元的大型压水堆(如AP1000、EPR),SMR以其300兆瓦以下的紧凑体量、工厂预制流水线生产、模块化快速组装和固有安全特性,被誉为破除核电“工期拖延与预算失控”魔咒的银弹。
然而,商业化进程中的冰冷现实却击碎了初期的乐观预言。美国首个获核管会(NRC)设计认证的SMR先驱NuScale,其位于犹他州联合市政电力系统(UAMPS)的标杆项目因平准化度电成本(LCOE)飙升至每兆瓦时89美元以上、总体造价预计攀升至93亿美元而于2023年末被迫终止。这暴露出一个残酷的行业悖论:当核反应堆体积缩小时,单位千瓦的规模经济效益(Economies of Scale)随之丧失;若缺乏数以百计的标准化订单以摊薄前置研发与产线沉没成本,初期单台SMR的千瓦建造成本不仅没有降低,反而可能大幅反超大型堆。
正是在这一背景下,密歇根大学(University of Michigan, U-M)核工程与放射科学副教授布伦丹·科丘纳斯(Brendan Kochunas)等学者在顶级学术期刊《自然·通讯》上发表了关于SMR商业可行性的量化建模研究。该研究为当前看似狂热的SMR投资浪潮注入了难得的清醒剂——在开放电网市场上直接竞价,SMR几乎没有生存空间;唯有颠覆传统的“电厂入网”商业模式,将其从公共电网解耦并深入高负荷工业腹地,方能解锁高达172吉瓦的装机容量。
这一结论不仅重绘了核能资本的投资版图,更为理解能源转型的多维复杂性提供了极具启发性的剖析样本。
成本与市场的多重约束:为何公开电网容不下SMR?
要理解SMR为何必须“绕开电网”,首先需要解构其在现代电力批发市场中的竞争劣势。
1. 规模经济反噬与学习曲线的“鸡生蛋”困境
传统核电经济学建立在超大规模之上,千兆瓦级反应堆通过巨大的单机容量来稀释厚重的核安全壳、复杂的一回路系统及合规审批成本。SMR宣称的解法是“学习经济(Economies of Learning)”——通过像造汽车一样在集中式工厂组装标准化模块,借助流水线熟练度与批量采购实现成本断崖式下降。
然而,工业制造规律表明,批量化红利的兑现需要巨大的初始产能利用率。在行业尚未迈入规模化量产阶段(业界普遍估计需要制造30至50台同构型反应堆)之前,首堆(FOAK, First-of-a-Kind)的高昂工程试验费、非标部件定制费及供应链磨合成本,使得SMR的度电成本往往落在80至130美元/兆瓦时的区间。
2. 平价可再生能源与边际成本为零的电价压制
在北美的区域输电组织(RTO)及独立系统运营商(ISO,如PJM、CAISO、ERCOT)管理的公开市场上,批发电价呈现出高度的边际成本定价特征。伴随过去十年间陆上风电、公用事业级光伏的LCOE下降超60%(常年处于25至45美元/兆瓦时),以及储能电池系统的加速并网,电网在白昼及多风时段频繁遭遇极低甚至负电价。
作为一种高资本开支(CAPEX)、低运行成本(OPEX)的资产,核反应堆的最优运行策略是年利用小时数超过8000小时的超高基荷运转。一旦接入可再生能源渗透率高的公开电网,SMR若被迫频繁下调出力进行负荷跟踪,其每千瓦时的折旧成本将被进一步放大,甚至在负电价时段面临“越发越亏”的窘境。
3. 公共电网互联队列的漫长折磨与并网附加成本
除发电侧竞争外,美国当下瘫痪性的电网基础设施同样是一堵高墙。联邦能源监管委员会(FERC)近年来的数据显示,全美申请并网的互联队列中积压了超过2000吉瓦的电源项目,一个新建电源从提交并网申请到正式投产平均需要等待5年甚至更久。此外,远程超高压输电线路的升级扩容往往涉及复杂的跨州审批与土地路权争端,动辄附加数亿美元的电网强化分摊费。对于迫切寻求财务回正的SMR商业项目而言,漫长的电网审批延迟是致命的流动性陷阱。
172吉瓦的生存密码:工业离网与深层脱碳协同
密歇根大学的研究清晰地勾勒出SMR的解题路径:与其在电网末端同廉价可再生能源拼杀电价,不如将反应堆直接部署在工业负荷侧,构建“点对点”的表后(Behind-the-Meter)微网与热电联产系统。 这一范式转换蕴含着极具说服力的商业逻辑。
1. 难以减排产业(Hard-to-Abate Sectors)的高温工艺热替代
全球能源转型的盲区之一,在于过多聚焦于“电子的脱碳”,而忽视了工业领域海量的“分子的脱碳”。钢铁冶炼、石油化工、合成氨及特种造纸等重工业领域消耗了全美逾三分之一的终端能源,其中绝大部分以化石天然气燃烧产生的工业蒸汽与高温热能形式存在。
光伏与风电天然产生的是低压电力,若通过电加热锅炉(Power-to-Heat)来供应工业所需的中高温蒸汽,在热力学上存在严重的能量品质贬值,且综合经济性极差。而部分先进SMR构型(如高温气冷堆HTGR、熔盐堆MSR)能稳定输出500℃至850℃的高温工艺热,即使是传统的轻水堆型SMR也能产生近300℃的饱和蒸汽。将SMR物理贴邻高耗能化工厂或工业园区部署,直接提供稳定的蒸汽与动力:
免除昂贵的输配电费用(T&D Tariffs):工业用户可省去占零售电价30%至50%的电网过网费;
化解绿氢制造中的热力学损耗:以固体氧化物电解池(SOEC)技术为例,若直接利用SMR输出的高温蒸汽制氢,其电解电耗较常温碱性电解(AWE)或质子交换膜电解(PEM)可降低20%至30%,使零碳氢气的平准化生产成本逼近2美元/千克的平价临界点。
2. 超算集群与AI数据中心的基荷电力护城河
在研究提及的制造中心之外,一个正在爆发的平行工业级应用场景是以生成式AI为核心的超算基础设施。OpenAI、微软、谷歌及亚马逊等科技巨头正深陷“AI电力饥渴”。单座新一代千兆瓦级超级数据中心的负荷相当于一座中型城市,不仅要求99.999%的超高供电可靠性,更要求24/7全天候无间断的零碳属性。
风光储的间歇性要求必须配置数倍冗余装机与昂贵的长时储能,而公用电网的并网拖延更令科技巨头难以忍受。科技巨头直接买断或出资共建现场核电资产已成现实趋势(如微软与星座能源重启三里岛机组、亚马逊云服务AWS收购Talen Energy的核电直供数据中心园区)。将数座SMR模块直接部署在巨型数据中心后方构成孤岛或弱并网供电系统,既绕开了电网拥堵,又提供了不可替代的清洁基荷,用户愿意为此支付远高于公用电网平均水平的“绿色可靠性溢价”。
深度评论:从技术狂热回归工程理性与制度现实
密歇根大学提出的“172吉瓦非电网潜力”为核能行业指明了一条充满希望的着陆带,但要将这一模型构想转化为工程现实,产业界与政策制定者仍需正视三个深层次的制度性与工程学阻碍。
1. 厂址选择法则与城市/工业区“邻避效应”的重构
以往大型核电站通常选址在远离人口密集区、拥有丰富水体(海滨或大河)的开阔地带,以满足极具严苛性的低人口区(LPZ)与应急计划区(EPZ)要求。
若SMR要深入重工业制造中心或超算枢纽周边,其必须在空间上打破数百平方公里的传统应急隔离带。虽然非能动安全系统(Passive Safety Systems)在理论上将严重事故后堆芯熔毁并释放放射性物质的概率压低了数个数量级,但美国核管会(NRC)针对“工业紧邻型SMR”的应急区缩小评估标准至今仍处于缓慢的审议与个案测试阶段。此外,化工园区本身存在易燃易爆气体泄漏、火灾甚至外部冲击等复合性外部风险,核设施与复杂化工设施的“多灾种耦合”安全评估在工程界尚属空白领域。
2. 燃料供应链的隐性地缘锁喉:HALEU的供给真空
这一转型路线很大程度上依赖于能输出更高温度的高温气冷堆或快堆,而这些先进反应堆几乎无一例外地需要高纯度低浓缩铀(HALEU,铀-235富集度在5%至20%之间)作为燃料支撑。
目前,全球民用HALEU商业浓缩供应链长期由俄罗斯特诺克斯公司(TENEX)高度掌控。乌克兰危机后,美欧试图通过立法重塑本土核燃料循环,美国能源部(DOE)虽拨付数十亿美元激励Centrus等本土企业重构离心浓缩能力,但从示范产线到数以百吨计的商业化批量供应至少需要5至8年。在燃料来源未能彻底稳固前,宣称具备高温热输出优势的先进SMR在短期内极易沦为“无米之炊”。
3. “孤岛运营”背后的核安保与法规重负
大型核电站分摊数以百计的全副武装安保团队、辐射防护专家和专业运行值班人员,具备庞大的体量摊薄能力。若一台100兆瓦级的SMR仅为一个分散的制造业基地供能,现行监管法规若依然要求其配备同等密度的现场专业团队与实体安保防线,其运行维护(O&M)成本将直接击穿工业用户的承受极限。如何利用数字化远程监控、算法辅助运维和高度自治的安全逻辑,推动监管机构接受“紧凑型模块堆的新型安保与值守范式”,是摆在整个行业面前的立法挑战。
构筑工业与核能共生体系的战略路径
密歇根大学的这项研究不仅是一次关于SMR经济学模型的严谨修正,更宣告了核能开发方法论的深刻变革:未来的核电不再仅仅是向输电塔架单向倾泻电子的“巨型发电厂”,而是嵌入现代复杂工业生态系统的“特种热电发生器”。
针对这一重构趋势,推动SMR跨越从商业PPT到172吉瓦真实装机的高墙,各利益相关方亟需在战略和执行层面采取针对性举措:
监管框架实行“分级与场景化豁免” 核安全监管机构(如美国NRC及全球各主要核安全当局)应加快从“大型轻水堆经验路线”向“基于风险与技术中立的评估框架”过渡。对于采用固有安全机制、紧邻工业用户部署的SMR,应建立与周边工业危险源协同的安全防护认证标准,适度缩小表后微网设施的应急计划区,并在确保底线安全的前提下探索智能监控与精简值守模式。
政策补贴由“电网度电端”向“综合减碳工艺端”倾斜 政府现行的清洁能源激励机制(如美国的《通胀削减法案》IRA)多集中于生产税收抵免(PTC)与投资税收抵免(ITC)。政策工具应当进一步拓展,将核能高温制热、核能制氢以及核能海水淡化纳入与可再生能源同等权重的“工业深层脱碳工艺激励”名录,建立“绿色热能”认证交易标准,以市场化溢价对冲SMR早期商业化的成本劣势。
加速主导主权级HALEU燃料浓缩与供应链标准化 先进反应堆产业联盟应与国家级实验室紧密配合,集中攻关高富集度燃料的离心制造与商业化运输容器认证,破除燃料供应链单一依赖的地缘风险;同时,主机设备厂必须遏制“构型碎片化”的倾向,在行业组织引导下收敛技术路线,尽早确立一到两款主流堆型的零部件通用接口,将定制化的设计方案锁定为标准流水线产品。
推行“核-工-算”纵向一体化共建联盟 核能运营商不应再单打独斗,而应主动同钢铁化工巨头、数字基础设施供应商及大型氢能承购商成立联合体(Consortium)。通过签署二十年以上的长期跨周期购电购热协议(PPA/PHA),分摊首堆高昂的初始投资成本;在商业模式上采取“设备供应商注资+用户承购保底+金融机构资产证券化”的组合拳,打通资本退出渠道。
唯有跳出公共电网的固有思维和模式,把核裂变产生的澎湃能量直接注入现代工业与数字算力最饥渴的脉络之中,小型反应堆才能真正摆脱造价过高与电价倒挂的双重挤压,在这场百年一遇的能源体系大重塑中迎来真正属于它的黄金时代。(本文基于公开信息及相关方表态进行客观分析,旨在呈现多维视角。部分内容经人工智能技术辅助整理,文中涉及的具体事实认定仍需进一步独立核查与验证。)
免责声明:本网转载自合作媒体、机构或其他网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。本网所有信息仅供参考,不做交易和服务的根据。本网内容如有侵权或其它问题请及时告之,本网将及时修改或删除。凡以任何方式登录本网站或直接、间接使用本网站资料者,视为自愿接受本网站声明的约束。