
国际原子能机构发布《2060年能源、电力与核能预测》
 扫码分享
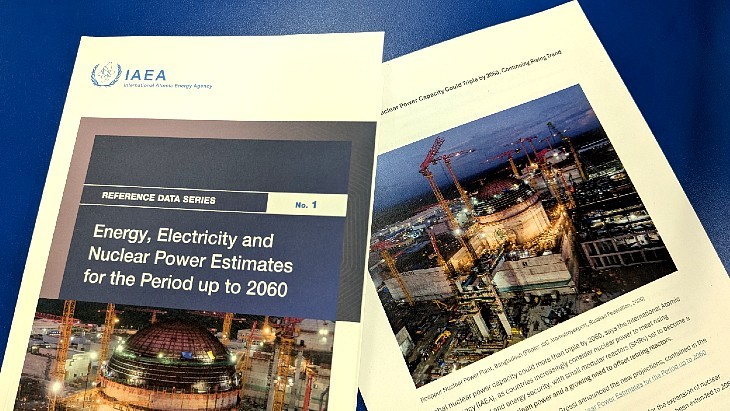
本版《参考数据系列》第一期(RDS-1)包含对2060年前能源、电力和核电发展趋势的预测。核电装机容量预测考虑了所有运行反应堆、可能的许可证续期、计划停运、功率提升以及未来几十年内可能出现的建设项目。RDS-1分为全球和区域两个部分,全球和区域核电预测分别以低情景和高情景呈现。低情景假设当前市场、技术和资源发展趋势持续,现有法律、政策和法规基本保持不变。低情景预测,到2060年,全球核电装机容量将增长近一倍,达到696吉瓦(电),而2025年全球运行装机容量为377吉瓦(电)。高情景则更为乐观,预测到2060年,全球运行装机容量将增长三倍以上,达到1284吉瓦(电)。
这份年度报告涵盖全球及各地理区域的能源与电力趋势预测,开篇总结了截至2025年底国际原子能机构成员国核能发展现状。报告通过国际原子能机构的需求分析模型对全球和区域能源电力需求进行预测,该方法采用自下而上的做法,即先按国家和产业分别测算能源需求,再按区域汇总。这些预测反映2025年生效的区域和国家的政策,并考虑新兴政策措施的延续,同时假设近期趋势保持不变。
报告特别强调,自这一版起预测到2060年全球在运核电装机容量或大幅上升。相对2025年底全球377吉瓦的在运核电装机容量,低情形预测该容量将几乎翻倍,达到696吉瓦,而高情形预测该容量将增至1284吉瓦,超过原来的三倍。与上一版的预测相比,本版预测整体有所上调,体现出各方对核能在保障能源安全与支撑长期经济增长方面所起作用的认识不断增强。
报告中关于小型模块化反应堆的描述尤为值得关注。小型模块化反应堆在高情形中获得新增装机容量中的较大比重,相较于低情形明显偏高。在高情形中,到2060年新增的1017吉瓦装机容量里,小型模块化反应堆占28%,而在低情形中,新增的521吉瓦装机容量里小型模块化反应堆占比约为23%。这反映出国际社会对核电作为满足全球能源需求可行方案日益增长的共识。
小型模块化反应堆在各区域部署存在显著差异。在北美地区,无论高情形还是低情形,小型模块化反应堆均预计占新增装机容量的约六成。在拉丁美洲与加勒比地区,小型模块化反应堆在这两种情形中的占比均接近四成。而在北欧、西欧和南欧,小型模块化反应堆占新增容量的比例在低情形中约为10%,高情形中约为15%;东欧的比例则更低,低情形约为5%,高情形约为15%。
非洲地区小型模块化反应堆占新增容量的比例在低情形中为四成,高情形中约为三成。西亚地区两种情形的占比均约为25%;南亚地区低情形约为1%,高情形约为5%;中亚与东欧地区两种情形均约为10%;东南亚地区两种情形均约为四成。大洋洲的情况最为特殊,其全部预测装机容量均设定在高情形,并由完全的小型模块化反应堆构成。
报告的向上修订背景在于,自2022年以来经历连续能源危机后,围绕能源安全与可负担性的担忧日益加剧。油气供应中断对能源安全与全球能源市场均产生重大影响。作为回应,各方对多元化电力供应的兴趣增长,包括对核能的需求随之上升。世界银行集团和亚洲开发银行等国际金融机构重新加大了对核能的参与,并释放出其他国际金融机构正在跟进转变的明确信号。
小型模块化反应堆继续受到即将进入核电领域和正在扩展的国家的关注。无论是处于运行阶段、在建阶段还是规划阶段的小型模块化反应堆示范项目,都在展现核电技术作为全球能源解决方案可行性的日益增强共识,为各国的能源转型提供参考路径。
除了新增装机容量,报告同样强调了现有核电机组的重要性。目前全球67%的核电装机容量已运行超过30年,46%已运行超过40年。这一情况凸显出需要在长期内建设大量新的核电容量,以抵消机组退役的影响。对于仍在运行的机组而言,若能实现延寿,便是最具成本效益的基荷低排放电力来源之一,尤其对拥有老旧核电机队的地区意义重大。一些拥有大型核电机队的区域和国家正在开展相关延寿举措,多个长期运行的老化管理项目也在陆续实施,新的政策措施也意在提升现有机组在电力市场中的竞争力。
在电力结构方面,报告显示,2025年全球煤炭仍是电力生产的主要能源来源,约占全球发电量的三分之一。而自1980年以来,煤炭在全球发电量中的占比变化不大,反倒是天然气这一全球最大的第二大电力来源、其占比在过去相同时期内几乎翻了一番。核能2025年占全球发电量的8.4%。自2010年至2025年,风能太阳能部署大幅增长,二者合计发电量占比在2025年达到17%。
到2060年,相对2025年水平,全球终端能源消费预计将增长约20%,而电力生产预计将在同一时期翻一倍多。报告的这版预测明确指出,其并不代表净零排放路径,也不与将全球升温控制在比工业化前水平高1.5摄氏度或2摄氏度的情景相一致。
2025年,全球在运核电站数量达到413座,全球核电装机容量为377.1吉瓦。除此之外,还有72座总装机容量达77.2吉瓦的机组正在建设中,另有23座总装机容量为19.7吉瓦的机组处于停机状态。当年新增并网机组三座,总装机容量3.0吉瓦,退役机组七座,总装机容量2.8吉瓦,另有12座新机组开工建设,预计将新增总装机容量14.3吉瓦。与2024年相比,全部能源来源的总发电量增长约2.7%,核电机组发电量增长1.1%,达到2689.1太瓦时。
核能在2025年占总发电量的8.4%,相较2024年略有下降。在各国分布中,美国以785.6太瓦时居首,其次是中国438.6太瓦时、法国373.5太瓦时、俄罗斯联邦204.9太瓦时、韩国175.5太瓦时和日本94.7太瓦时。法国在核能在总发电量中的占比最高,达到64.4%,其次是斯洛文尼亚的66.2%和斯洛伐克的60.4%,显示出部分国家对核电的高依赖程度。
在终端能源消费层面,全球终端能源消费自2000年以来增长了50%以上。电力在全球终端能源消费中的占比从2000年的15%上升至2025年的约21%。化石燃料继续主导终端能源消费,2025年占比为65%,自2000年的69%有所下降。石油仍是最大的化石燃料来源,2025年约占终端能源消费的39%,自2000年以来下降约5个百分点。天然气占比自2000年以来基本稳定在16%,煤炭占比在2025年约为10%,生物质能与废弃物占比从2000年的13%下降至2025年的10%,热能占比约为4%。
就全球电力生产而言,2025年电力产量相较2000年翻了一番还多。核电占比在2025年约为8%,约为2000年占比的一半。化石燃料仍是电力生产的主要能源来源,尽管其合计占比有所下降,2025年化石燃料占发电量的58%,自2000年的66%下降。煤炭仍是最大化石燃料来源,占2025年发电量的34%,自2000年的40%下降。天然气占比从2000年的18%上升至2025年的22%,石油占比则从8%下降至2%。水电占比从18%略降至14%,风机与太阳能合计占2025年发电量的17%,自2000年不可忽略水平上升,其中风电约占9%,太阳能约占8%。生物质能与废弃物占发电量的2%。
报告显示,从2050年至2060年,全球核电容量将显著增长。高情形下,核电装机容量相较2025年水平预计到2040年增长约80%,接近三倍于2050年,到2060年将超过三倍。低情形下,核电装机容量预计到2040年增长约40%,2050年增长70%,到2060年几乎翻倍。到2060年,核电在全球总装机容量中的占比,低情形预计下降约1个百分点,而高情形预计上升约1个百分点。
在机组退役与新增方面,全球范围内每三座核反应堆就有两座已运行30年以上,46%已运行40年以上。高情形凸显出新增核电容量对维系和扩展全球核电机队的重要性。在此情形中,预计到2060年将有约128吉瓦核电容量退役,约1017吉瓦核电容量新增,净新增容量约890吉瓦。低情形下,预计到2060年退役约220吉瓦核电容量,新增约521吉瓦核电容量,净新增约301吉瓦。
电力与核电生产预测方面,全球总发电量预计到2040年增长约80%,到2060年增长为2025年产量的2.5倍。高情形下,核电发电量预计到2060年几乎翻两番,核能在总发电量中的占比预计上升约5个百分点。低情形下,核电发电量预计到2060年超过翻倍,其占比预计到2060年下降约1个百分点。
北美地区在2025年的人口中约3.86亿,核能在总发电量中的占比约为16.3%。该区域终端能源消费中电力占约22%,相较于2000年的20%略有上升。化石燃料合计占终端能源消费的73%,自2000年的76%小幅下降。石油在化石燃料中占比最大,2025年约50%,自2000年以来相对稳定。天然气占23%,煤炭占比低于1%,自2000年的约3%略有下降。生物质能与废弃物占5%,热能占比不足1%。
在北美电力生产结构中,核能占2025年发电量的约16%,自2000年的18%小幅下降。化石燃料合计占发电量的54%,自2000年的66%下降。煤炭占比大幅降至约15%,自2000年的50%下降。天然气占比上升至37%,自2000年的14%上升。石油占比降至约1%,自2000年的3%下降。水电占发电量的12%,自2000年以来相对稳定。风机与太阳能合计占17%左右,其中风电约10%,太阳能约7%。
北美地区预测显示,从2025年至2060年终端能源消费预计增长3%,电力消费预计以年均1.8%的速度增长,同期电力需求接近增长80%。到2060年,电力预计占终端能源消费的38.6%,较2025年的22.4%明显上升。该区域核电装机容量与发电量也将在高情形和低情形下出现差异,高情形下核能在总装机和总发电中的占比均有显著提升。
拉丁美洲与加勒比地区2025年电力在终端能源消费中的占比自2000年约15%上升至2025年的21%。该区域化石燃料合计占终端能源消费的57%,较2000年减少近10个百分点。石油在化石燃料中占比最大,2025年约占46%,自2000年的55%下降。天然气占9%,自2000年的12%下降。煤炭占约2.5%,生物质能与废弃物占21%,自2000年的17%上升。
在该区域电力生产中,核能2025年占比约为2%,自2000年以来相对稳定。化石燃料占2025年发电量的34%,自2000年的36%下降。煤炭占比保持相对较小且稳定,约4%。天然气占比自2000年的14%上升至约25%。石油占比大幅下降,从2000年约18%降至2025年的5%。水电是该区域主导电力来源,2025年占发电量的约40%,自2000年的60%下降。风机与太阳能合计占17%,其中风电约9%,太阳能约8%。
该区域预测显示,从2025年至2060年终端能源消费预计增长1%,电力消费预计以年均2.2%的速度增长并将在同期翻番,到2060年电力占终端能源消费的占比预计超过翻倍。核电容量与电力生产在高情形和低情形下均呈现较大幅度的增长潜力,小型模块化反应堆在该区域新增装机中占比均接近四成。
北欧、西欧和南欧地区在2025年电力在终端能源消费中占比约24%,自2000年的19%上升。化石燃料占该区域终端能源消费的64%,自2000年的74%下降。石油在化石燃料中占比最大,2025年为42%,自2000年的47%下降。天然气占21%,较为稳定。煤炭占比降至约1%,自2000年的5%下降。生物质能与废弃物占9%,自2000年的4%超过翻倍。该区域电力生产结构中核能占比降至约19%,自2000年的25%下降,化石燃料大幅下降至25%左右,风能太阳能合计占比约30%,显示欧洲能源转型的路径特征。
该区域预测显示,从2025年至2060年终端能源消费预计下降4%,电力消费预计以年均2.1%的速度增长并接近翻倍。到2060年电力在终端能源消费中的占比预计接近翻倍。该区域核电装机容量在高情形预计增长,低情形则预计将下降约50%。
东欧地区2025年电力在终端能源消费中占比约16%,自2000年的13%上升。化石燃料占终端能源消费的64%,自2000年的58%上升。石油占30%,自2000年的23%上升。天然气占约30%,自2000年的24%上升。煤炭占比降至3%,自2000年的11%下降。热能占17%,自2000年的27%下降。在电力生产中,核能占比于2025年上升至约21%。自2000年的18%。化石燃料占60%,煤炭占比约22%,天然气占比约36%。
该区域预测显示,从2025年至2060年终端能源消费预计下降6%,电力消费预计以年均2.1%的速度增长并超过翻倍。到2060年电力占终端能源消费的占比预计从15.6%上升至34.4%。该区域核电容量在高情形预计增长约一倍多,低情形预计增长约40%,体现出该区域对核能发展的重视。
非洲地区2025年电力在终端能源消费中的占比自2000年以来保持稳定,约为11%。生物质能与废弃物是该区域最大能源来源,占2025年的48%,自2000年下降8个百分点。化石燃料合计占41%,自2000年的36%上升。石油约占29%,自2000年上升3个百分点。天然气占9%,自2000年的4%上升。煤炭占比自2000年的6%略降至3%。该区域预测显示,从2025年至2060年终端能源消费将超过翻倍,电力消费预计以年均6.5%的速度增长,到2060年电力占终端能源消费的占比预计超过四倍,反映出非洲快速能源需求增长的态势。
在非洲电力生产中,核能2025年占比为1%,自2000年的3%下降。化石燃料占约75%,煤炭占比约26%,天然气占比约43%,石油占比降至6%。水电占18%。风机与太阳能合计占近6%。该区域核电装机与发电量在高情形下预计增长幅度极为显著,核电发电量在高情形下预计到2060年增长近34倍,低情形下增长14倍,体现了非洲对核电潜力的高度想象空间。
西亚地区2025年电力在终端能源消费中占比约为19%,自2000年的16%小幅上升。化石燃料继续主导终端能源消费,2025年占比近80%,自2000年以来相对稳定。石油占46%,自2000年的55%下降。天然气占比升至约30%,自2000年的20%上升。煤炭占约3%。生物质能与废弃物占比不足1%。在电力生产中,核能2025年占比接近3%,2000年核能并非该区域发电来源。化石燃料占发电量的80%,石油占17%,天然气占比升至约60%,成为该区域发电的主导化石燃料。煤炭占8%,自2000年的13%下降。
该区域预测显示,从2025年至2060年终端能源消费预计增长37%,电力消费预计以年均3.2%的速度增长并接近三倍。到2060年电力占终端能源消费的占比预计超过翻倍。西亚核电装机在高情形下预计到2060年增长至约为2025年容量的7倍,电力生产预计增长近八倍,展现出中东地区对核能发展的雄心。
南亚地区2025年电力在终端能源消费中占比约15%,自2000年的9%上升。化石燃料合计增至约65%,自2000年的53%上升。煤炭占约20%,自2000年的9%上升。石油占27%。天然气占18%,自2000年的11%上升。生物质能与废弃物占约20%,自2000年下降18个百分点。在电力生产中,核能占比接近3%。化石燃料占发电量约75%,煤炭是主导化石燃料,占发电量的54%。天然气占18%,石油占3%,水电占9%,风能太阳能合计占约11%。
该区域预测显示,从2025年至2060年终端能源消费预计增长42%,电力消费预计以年均3.8%的速度增长并接近四倍。到2060年电力占终端能源消费占比预计增长为其2.7倍。南亚核电在高情形下预计到2060年增长逾十二倍,核能在总发电量中的占比预计上升约6.5个百分点,显示该区域核能扩张规模之大。
中亚与东欧地区2025年电力在终端能源消费中占比约27%,自2000年的15%几乎翻倍。化石燃料占60%,煤炭占50%,石油占约28%,天然气占11%。生物质能与废弃物占约4%,自2000年的14%下降。热能占9%,自2000年的3%上升。该区域在电力生产中核能占比约6%,自2000年的15%下降。煤炭仍是最大化石燃料来源,占发电量的50%,天然气占8%,石油占比降至约0.4%。水电占13%,风机与太阳能合计占约20%。
该区域预测显示,从2025年至2060年终端能源消费预计增长11%,电力消费预计以年均2.1%的速度增长并接近翻倍。到2060年电力占终端能源消费占比预计几乎翻倍。中亚东欧核电在高情形下预计到2040年和到2060年将分别增长两倍多和两倍以上,净新增容量在该情形中位居各区域之首,新增约310吉瓦,净新增约293吉瓦。
东南亚地区2025年电力在终端能源消费中占比约19%,自2000年约10%几乎翻倍。化石燃料合计升至约67%。石油在化石燃料中占比最大,占43%。煤炭占15%,自2000年的5%上升。天然气占约10%,生物质能与废弃物占约13%。该区域核电目前尚未对电力生产做出贡献。在电力生产中,化石燃料占约74%,煤炭占45%,天然气占27%。水电占17%,风机与太阳能合计占近5%。
该区域预测显示,从2025年至2060年终端能源消费预计增长约44%,电力消费预计以年均3.6%的速度增长并超过三倍。到2060年电力占终端能源消费的占比预计超过翻倍。该区域核电机组预计到2036年即可运行,高情形下2060年核电装机容量约32吉瓦,核电发电量在高情形下预计到2060年份额接近5%。
大洋洲地区2025年电力在终端能源消费中占比24%,自2000年小幅上升。化石燃料继续主导终端能源消费,占2025年的68%,石油占51%。天然气占近14%,煤炭占3%。生物质能与废弃物占约8%。在该区域电力生产中核能目前尚未对发电做出贡献。化石燃料占发电量约55%,煤炭占38%,天然气占16%。水电占12%,风机与太阳能合计占约30%,地热等其他来源占约3%。
该区域预测显示,从2025年至2060年终端能源消费预计增长9%,电力消费预计以年均2.0%的速度增长并在2060年翻番。到2060年电力占终端能源消费占比预计接近翻倍其2025年份额。大洋洲核电在高情形下预计到2045年开始发电,2060年核电在发电量中的份额预计为4.8%,而在低情形下核电未预计进入发电系统,完全的小型模块化反应堆构成高情形下的全部预测容量,体现了南太平洋对这一新颖技术路径的特殊选择。
报告的预测范围覆盖按联合国地理区域标准分组的国家,包括世界总计和各大区域。报告的测算数据与假设反映了2025年的政策现状,并考虑了近期趋势的延续与新兴政策措施的作用。报告中关于2025年的能源和电力数据为估算值,因为目前可获得的相关数据在时间上有所滞后。人口数据源自联合国相关预测资料,确保各项测算具有可靠的基础依据。
报告明确其预测并非对单一未来的精确预测,而是旨在为各地区和全球提供核电容量发展的合理区间,帮助决策者理解核电扩张的可能幅度与影响因素。低情形假设当前市场、技术和资源趋势延续,且影响核电的法律、政策与法规不会有太多额外变化,并不假设某国核电发展目标必然实现。高情形则纳入各国扩大核能利用的国家意图,以及能源安全和气候变化缓解方面的国家政策,更为雄心勃勃,但同样保持合理且技术可行。
报告中关于核电与清洁能源协同发展的问题也值得重视。虽然本报告预测不代表净零排放路径,也不与1.5摄氏度或2摄氏度升温目标直接对齐,但其对清洁能源多元化供应的分析为各国在保障能源安全的同时推进能源转型提供了重要参考。核能作为可调度、低排放的基础负荷电源,与风、光、水等能源相互补充,在应对间歇性可再生能源波动方面具有独特作用。
需要说明的是,本报告中的预测建立在自下而上的分析方法之上,充分考虑了各区域和国家的独特起点与影响能源发展的具体因素。不同情形下,影响核电部署的各类驱动因素及其演化方式存在差异。这些假设和预测的合理性取决于各国具体国情,每个国家与地区都需要克服不同的挑战,采取不同的政策路径。随着全球能源格局持续演变,核能在其中扮演的角色仍将受到各方密切关注,相关政策的调整与实践也将不断塑造各国能源安全的未来走向。(本文由AI辅助总结/整理)
免责声明:本网转载自合作媒体、机构或其他网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。本网所有信息仅供参考,不做交易和服务的根据。本网内容如有侵权或其它问题请及时告之,本网将及时修改或删除。凡以任何方式登录本网站或直接、间接使用本网站资料者,视为自愿接受本网站声明的约束。