
亚洲核电扩张:煤炭与液化天然气需求,何时从“少增长”走向“真下降”?
 扫码分享
亚洲核电建设正在改变煤炭和天然气供应商的长期判断。全球能源监测机构2026年8月版数据库列出全球约91吉瓦在建核电容量,11月12日的路透社专栏进一步强调其中的亚洲集中度。装机进入建设,给未来电力供应增加了可见性,但燃料采购究竟下降多少,还取决于反应堆何时投产、全年发多少电,以及新增用电需求能吸收多少清洁电量。
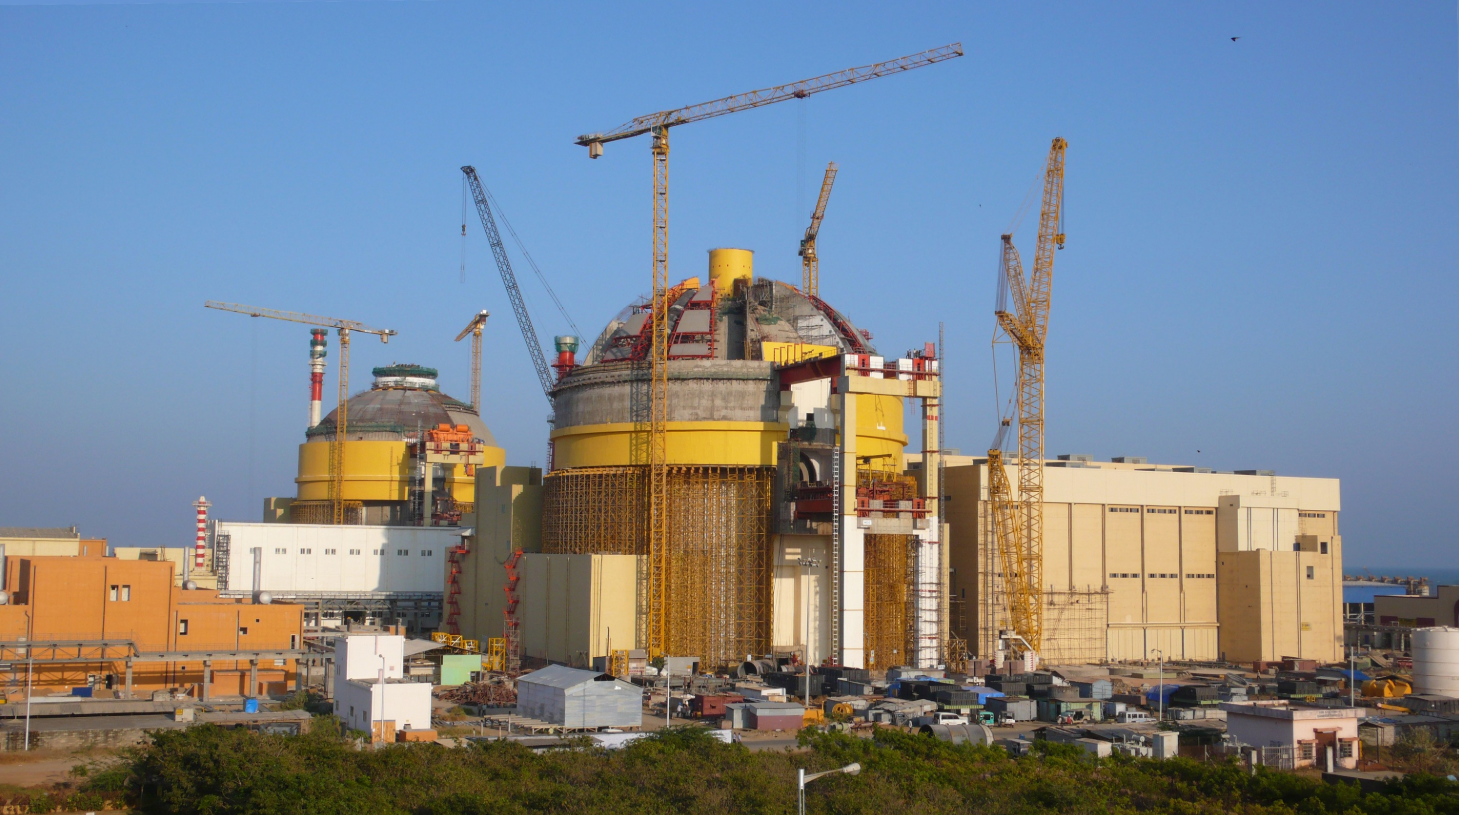
在建容量要经过投产和稳定运行,才能改变燃料账本
理解这轮变化,要先区分项目储备(Project Pipeline)与实体管道。英文语境中的核能pipeline指处在规划、审批和建设阶段的项目集合。不同阶段的容量具有不同兑现概率,即使已经开工,也会遇到设备、融资和调试进度变化。全球能源监测机构认为,在建项目中约55吉瓦公布了2030年或更早的投运目标,这仍是项目目标的汇总。
核电减少燃料消耗的第一步,是把装机容量变成发电量。以一台净电功率100万千瓦机组为例,假设全年容量因子(Capacity Factor)为百分之九十,一年约发78.8亿千瓦时。容量因子反映实际发电量相对于全年额定满功率发电量的比例,换料、故障和调度都会改变结果。这项算例说明潜在电量规模,实际替代对象需要看机组所在电网。
如果这些电量全部替代高效燃气联合循环,按效率百分之五十八、液化天然气低位热值每吨五十吉焦粗算,对应约98万吨液化天然气。这里假设替代关系完整成立,没有计入上游损耗和不同机组工况。若新增电量主要满足新的工业或居民负荷,燃气发电就可能少增,却未必比上年减少。实物替代量必须由调度和燃料记录确认。
核电与风光共同增长,会先压缩火电的利用小时
风电和光伏与核电结合,会改变火电一年内的发电机会。阳光充足时,光伏可以压低日间剩余负荷,风电出力则随天气系统变化,核电通常能够持续提供较稳定的电量。低排放电源增长越快,留给燃煤和燃气设备的电量空间越受约束。但极端高负荷、低风光出力、核电检修及输电受限时段,系统仍需要足够的可调资源。
核电本身也有物理边界。堆芯功率变化、燃料管理、汽轮机热应力和设备检修限制了实际运行方式。沿海机组的冷源还要考虑水温、海生物和极端天气。把一台核电机组按全年绝对恒定出力安排,会低估计划停机与共同外部事件的影响。电网需要把机组可用率与风光气象变化共同模拟,才能确定备用、储能和跨区交换需求。
中国体现的是低排放电量与新增负荷之间的竞争。国际能源署预测,2026年至2030年中国核电发电量年均增长约百分之五点九,用电量年均增长约百分之四点九。它同时预计风光等低排放电源承担新增需求,使煤电发电量处于平台附近。这套情景表明核能在限制煤电增量,但从平台走向持续下降,还需要清洁电量超过需求增长并顺利消纳。
中国、印度与日韩,面对的是不同的替代条件
印度的约束不同。国际能源署仍预计到2030年其煤电发电量继续增长,尽管煤电份额下降,核电和可再生能源增加。在用电总量快速扩大的电网中,占比下降与绝对燃料消费上升可以同时发生。评价印度新增反应堆的作用,需要比较假设没有这些机组时还要增加多少其他电源,以及实际新增电量被哪些负荷使用。
日本和韩国对进口液化天然气的依赖,使核电可用率变化更容易反映到燃料采购。但在建容量和现有机组重启应逐项分析,长期停工项目也不能按连续施工项目的时间表处理。核电投产以后,燃煤、燃气、抽水蓄能和跨区电力之间如何调度,还受燃料合同、电价和电网条件影响。仅凭新增核电容量,难以推算全国进口量。
液化天然气合同也会使发电变化与进口变化错开。长期合同的提货约定、储罐库存和转售安排,会影响短期采购调整。居民、工业和其他部门的天然气需求仍可能增长。煤炭进口则涉及国内矿供给、运输、煤质和非电力行业。核电压低部分火电用量,能够改变边际需求,但全国燃料进口需要按行业和供应来源分别核算。
燃料少烧以后,电网仍要为可靠供电支付成本
经济影响先落到利用小时。火电少发以后,煤气消耗可以下降,固定设备和人员费用仍要支付,设备也可能承担更频繁的启停。维持备用能力需要相应收入安排。核电新建则要承担前期资本、工期和融资风险。电力规划需要同时比较低碳电量、可靠容量和系统配套费用,避免只看某一种机组的单独发电成本。
亚洲核电扩张对化石燃料的压力,应以实际新增净发电量、火电利用小时和经需求变化校正的燃料消费来检验。若清洁电量持续超过需求增量,且输电和灵活性资源跟上,火电燃料消耗才有条件稳定下降。对供应商而言,需要逐年核对投产与检修时间表,并把“减少增长”和“减少总量”写成不同的采购情景。
(本文以用户提供的路透社专栏为选题线索,结合全球能源监测机构项目数据库与国际能源署电力报告,经人工智能辅助整理后独立撰写。正文共1552个中文字符,燃料替代量为明示假设下的工程测算,项目投产目标和电力预测均存在兑现条件。)
免责声明:本网转载自合作媒体、机构或其他网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。本网所有信息仅供参考,不做交易和服务的根据。本网内容如有侵权或其它问题请及时告之,本网将及时修改或删除。凡以任何方式登录本网站或直接、间接使用本网站资料者,视为自愿接受本网站声明的约束。